
Si su restaurante sirve más alcohol de lo que solía, debe hacerse una pregunta muy práctica: ¿necesito un seguro diferente si mi restaurante sirve más alcohol de lo que solía?
En muchos casos, sí.
Esto no significa necesariamente que su seguro actual sea incorrecto. Significa que su negocio puede haber cambiado de una manera que genera un tipo distinto de exposición, y el seguro normalmente debe revisarse cuando cambia el modelo operativo.
Un restaurante que ocasionalmente sirve cerveza y vino no tiene la misma exposición que un restaurante donde el alcohol se ha convertido en una fuente importante de ingresos. Un concepto de comedor tranquilo con servicio limitado de bebidas no opera igual que un lugar con una cultura de barra más fuerte, mayor afluencia por la noche, estancias más largas de los huéspedes o una mayor proporción de ingresos ligada a cócteles, licores y servicio nocturno.
Esa diferencia importa porque el alcohol cambia el perfil de riesgo del negocio.
CIS ya lo refleja en su seguro para restaurantes y entretenimiento página, donde seguro de responsabilidad civil por licor aparece directamente en la combinación de coberturas para restaurantes junto con propiedad, compensación laboral, responsabilidad cibernética y avería de equipo. Eso por sí solo indica algo importante: si el servicio de alcohol forma parte de la operación, no es un detalle secundario. Es parte de la conversación sobre seguros. (usa-cis.com)
Y esta pregunta importa aún más en una industria donde los márgenes siguen bajo presión. El Informe del Estado de la Industria de Restaurantes 2026 señala que los operadores de restaurantes todavía enfrentan aumentos de costos persistentes y buscan formas de proteger la rentabilidad. Cuando los márgenes son ajustados, las ventas de alcohol pueden volverse más importantes para el modelo de negocio, pero eso también significa que la exposición relacionada con el alcohol puede volverse más importante. (restaurant.org)
Así que no se trata solo de un tema de programa de bebidas. Es una cuestión de riesgo.
Servir más alcohol puede cambiar el negocio más de lo que los dueños creen
Muchos dueños de restaurantes piensan primero en el alcohol en términos de ingresos.
Eso tiene sentido. Las bebidas pueden aumentar el ticket promedio, fortalecer los márgenes y hacer el negocio más competitivo. Pero una vez que el alcohol empieza a desempeñar un papel más grande en el negocio, también puede cambiar el comportamiento de los clientes, los patrones de servicio, los horarios, la presión sobre el personal y la exposición a responsabilidad.
Por ejemplo, un restaurante que sirve más alcohol de lo que solía puede ahora tener:
- clientes que se quedan más tiempo
- más tráfico de clientes por la noche
- más aglomeración en el área de la barra
- más interacción entre el personal y clientes intoxicados
- una mayor probabilidad de incidentes después de que los huéspedes se retiran
- mayor dependencia de cantineros o personal que sirve alcohol
- más presión sobre la verificación de identificaciones, el criterio en el servicio y el control de bebidas
- un perfil de riesgo general distinto del que la póliza asumió originalmente
Esta es una de las razones por las que preguntas clave para revisar su plan de seguro para restaurantes es un artículo interno tan relevante para este tema. CIS ya señala que si un restaurante sirve alcohol, los dueños deben preguntarse si la póliza incluye seguro de responsabilidad civil por licor y si la estructura actual aún refleja la operación real. (usa-cis.com)
El punto más profundo es simple: si el alcohol se ha vuelto una parte más importante de su negocio, su seguro no debería seguir pensando en el restaurante que usted solía tener.
Servir más alcohol puede crear un tipo distinto de exposición a responsabilidad
Aquí es donde el tema se vuelve serio.
Las reclamaciones relacionadas con el alcohol no son lo mismo que las reclamaciones ordinarias por tráfico de clientes. Si un cliente bebe en exceso, sale del restaurante y luego causa lesiones o daños, el restaurante puede enfrentar escrutinio sobre cómo se manejó el servicio.
La ley de Florida no crea una responsabilidad ilimitada por cada incidente relacionado con alcohol. Pero sí reconoce situaciones específicas en las que puede surgir responsabilidad. Estatuto de Florida 768.125 Responsabilidad por lesiones o daños resultantes de la intoxicación establece que una persona que vende o suministra bebidas alcohólicas a alguien con edad legal para beber generalmente no es responsable por las lesiones o daños resultantes, excepto cuando una persona sirve deliberada e ilegalmente a alguien menor de la edad legal para beber o sirve a sabiendas a una persona con adicción habitual al alcohol. (leg.state.fl.us)
Ese estatuto importa porque algunos dueños de restaurantes escuchan que Florida no es un estado de responsabilidad amplia por servicio de bebidas y asumen que no necesitan preocuparse mucho por la responsabilidad relacionada con el alcohol. Esa es la conclusión equivocada.
La conclusión correcta es esta: el servicio de alcohol todavía crea una exposición significativa, especialmente cuando un negocio sirve con más frecuencia, sirve más volumen u opera de maneras que generan más presión de juicio sobre el personal.
Por eso seguro de responsabilidad civil por licor existe.
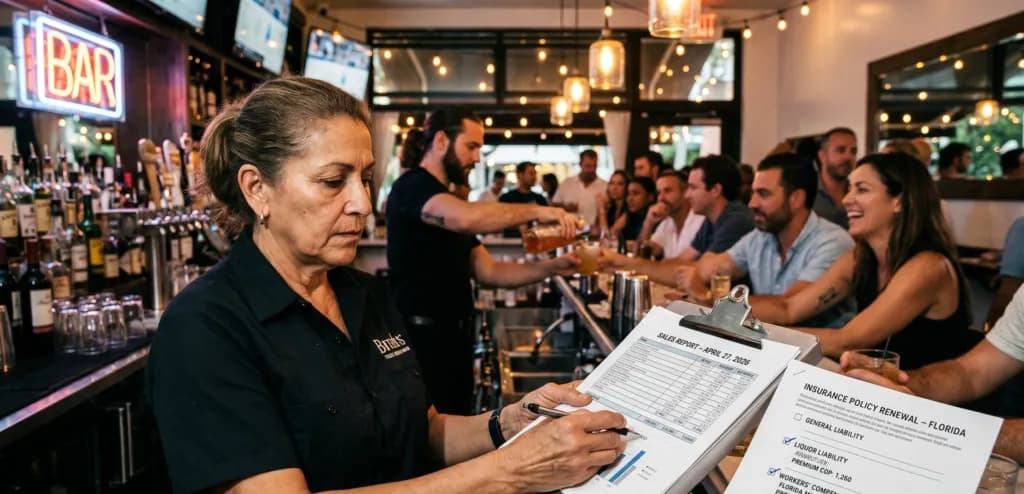
A medida que crecen las ventas de alcohol, los dueños de restaurantes pueden necesitar revisar si su seguro sigue siendo adecuado para la operación.
Si el alcohol se convierte en una fuente de ingresos más importante, la revisión del seguro debe volverse más seria
Un restaurante no necesita convertirse en un club nocturno para que esto importe.
A veces el cambio ocurre silenciosamente. Un restaurante puede empezar a apostar más por los cócteles porque los márgenes de comida son ajustados. Puede desarrollar tráfico en horario de happy hour. Puede ampliar los asientos de la barra. Puede extender el servicio nocturno. Puede impulsar con más agresividad las ventas adicionales de bebidas. Puede reorientar el ambiente hacia el consumo social de bebidas sin repensar por completo las implicaciones para el seguro.
Esos cambios pueden parecer decisiones inteligentes de ingresos. A menudo lo son. Pero también pueden crear un negocio materialmente distinto del que la póliza original asumió.
Esa es una de las razones más importantes por las que los dueños deben volver a revisar la conversación sobre seguros cuando el alcohol se vuelve más central. La pregunta no es solo si usted sirve alcohol. La pregunta es si el alcohol ahora desempeña un papel más importante en cómo los clientes viven su restaurante y en cómo opera su personal bajo presión.
Si la respuesta es sí, normalmente una nueva revisión está justificada.
El seguro de responsabilidad civil por bebidas alcohólicas se vuelve más importante a medida que crece el servicio de alcohol
Este es probablemente el punto más claro del artículo.
Si su restaurante sirve más alcohol de lo que solía, seguro de responsabilidad civil por licor normalmente se vuelve más importante, no menos.
CIS ya lo dice de forma muy directa en preguntas clave para revisar su plan de seguro para restaurantes, donde señala que si su restaurante, bar o café sirve alcohol, seguro de responsabilidad civil por licor es absolutamente indispensable. CIS también señala que los establecimientos pueden enfrentar consecuencias graves si un cliente intoxicado se retira y causa daño. (usa-cis.com)
Un artículo separado de CIS, consejos esenciales de seguro para dueños de bares y negocios, también destacados seguro de responsabilidad civil por licor como una protección clave para los negocios que sirven alcohol. (usa-cis.com)
Eso no significa que todo restaurante con una botella de vino en el menú tenga la misma exposición. Pero sí significa que, a medida que el alcohol gana importancia, seguro de responsabilidad civil por licor debería acercarse al centro de su planificación de seguros.
Más alcohol suele significar más presión sobre el criterio del personal
Esta es una de las partes más pasadas por alto del tema.
El seguro no solo depende de qué producto venda. También depende de cómo se comporta la gente mientras lo vende.
Cuando el servicio de alcohol crece, el criterio del personal cobra más importancia. Los cantineros, camareros, gerentes y supervisores de turno pueden tener que tomar más decisiones en tiempo real sobre verificaciones de identificación, ritmo del servicio, señales de intoxicación, decisiones de corte, comportamiento de los clientes y escalamiento. Y esas decisiones suelen tomarse en entornos ocupados, ruidosos y de alta presión.
Eso importa porque un negocio con más servicio de alcohol también puede tener:
- más interacciones con clientes intoxicados
- más confrontaciones cuando se niega el servicio
- más presión sobre el personal más joven o con menos experiencia
- más necesidad de procedimientos claros y respaldo de los gerentes
- más riesgo vinculado a una capacitación débil o a una aplicación inconsistente de las normas
Por eso la conversación sobre seguros no puede separarse de las operaciones. Si el lado del personal en el servicio de alcohol se vuelve más exigente, normalmente el lado del riesgo también lo hace.
Un restaurante que sirve más alcohol también puede estar atendiendo a un público distinto a una hora diferente
A veces el cambio más importante no son las bebidas en sí. Es lo que las bebidas traen consigo.
Un restaurante que evoluciona hacia mayores ventas de alcohol puede empezar a atraer clientes que se quedan más tiempo, piden más rondas, llegan en grupos más grandes, celebran con más frecuencia o usan el restaurante más como un espacio social que como un lugar exclusivamente para comer. Aunque la marca siga presentándose como restaurante, la realidad operativa puede empezar a acercarse a una exposición propia de un bar.
Eso puede afectar:
- el control de multitudes
- incidentes en el estacionamiento
- peleas o confrontaciones
- caídas y lesiones
- rotura de vidrios y riesgos físicos
- las expectativas de seguridad
- las necesidades de supervisión nocturna
- el tiempo que los clientes permanecen en el local
Por esta razón seguro para restaurantes y entretenimiento sigue siendo la categoría general adecuada para este tema. La exposición no es solo que “exista alcohol”. La exposición es que el alcohol puede cambiar por completo el ambiente y el perfil de reclamaciones del negocio. (usa-cis.com)
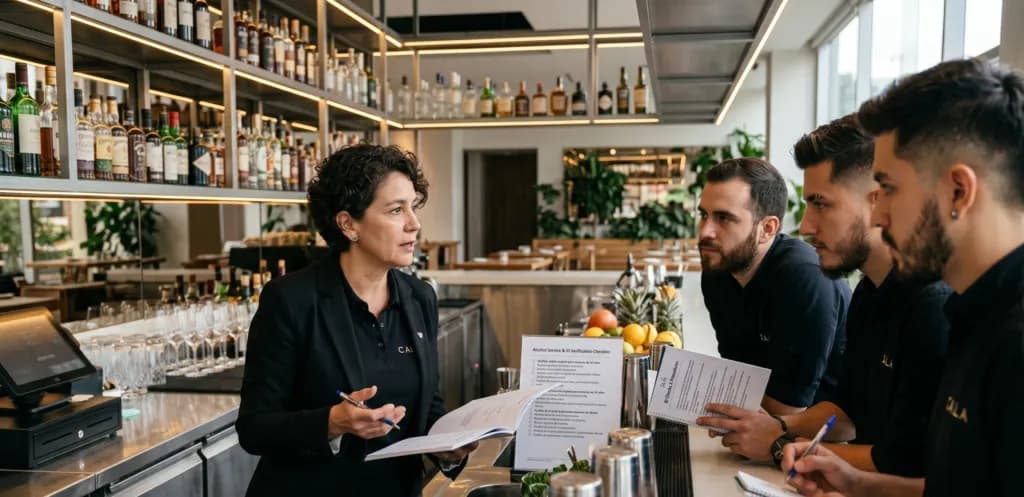
A medida que el servicio de alcohol se vuelve más central, la capacitación, el respaldo de los gerentes y el criterio en el servicio cobran más importancia.
La responsabilidad civil general y el seguro de propiedad también siguen siendo importantes
Los dueños a veces oyen “riesgo por alcohol” y asumen que la discusión solo se refiere a seguro de responsabilidad civil por licor.
No exactamente.
Si un restaurante sirve más alcohol que antes, el cambio también puede afectar la importancia de otras coberturas, porque el negocio en sí está cambiando. Un área de bar más concurrida, más tráfico nocturno, más aglomeración y un ambiente social más activo pueden presionar el seguro de responsabilidad civil general, las condiciones físicas y la forma en que se administran las instalaciones.
CIS aborda este punto de forma indirecta en el papel del seguro de propiedad comercial para restaurantes, donde el artículo incluye una sección sobre seguro de responsabilidad civil por licor y explica que las reclamaciones relacionadas con el alcohol pueden tener consecuencias financieras y legales graves. (usa-cis.com)
Así que la mentalidad correcta no es “¿Tengo el endoso de licor y eso es todo?”
La mentalidad más acertada es “¿Ha cambiado tanto la forma en que opera mi restaurante que debería revisarse toda mi estructura de cobertura?”
Más alcohol también puede significar más presión en la revisión de fin de año
Si las ventas de alcohol han aumentado durante el último año, este es exactamente el tipo de cambio operativo que debería salir a la luz durante una revisión de seguros.
La página de CIS revisión de la póliza de seguro antes de fin de año para restaurantes en Florida dice que los dueños deben comparar lo que la póliza asumió al renovarse con la forma en que el restaurante realmente operó durante el año. Señala específicamente que el servicio de alcohol puede representar ahora una parte mayor del negocio y que estos cambios afectan la exposición al riesgo. (usa-cis.com)
Eso es extremadamente relevante aquí.
Muchos dueños de restaurantes no despiertan un día y deciden convertirse en operadores con mayor venta de alcohol. Sucede gradualmente. Los menús de bebidas se amplían. El comportamiento de los clientes cambia. La mezcla de ventas se modifica. El bar empieza a aportar más a la historia de las ganancias. Y entonces, un día, el perfil de riesgo es materialmente distinto, pero el expediente de seguros todavía refleja una versión anterior del negocio.
Ahí es donde empiezan los problemas.
El problema no es solo la responsabilidad legal. Es la fragilidad financiera.
Aquí es donde los dueños deben pensar en grande.
Si el servicio de alcohol crece y el restaurante no ajusta su forma de pensar sobre los seguros, el riesgo no es solo una demanda. El riesgo es la inestabilidad financiera después de un solo incidente grave.
Una reclamación relacionada con un cliente intoxicado puede generar costos legales, daño a la reputación, distracción para la gerencia, estrés en el personal y presión sobre el flujo de caja al mismo tiempo. En un negocio donde los márgenes ya son ajustados, un evento así puede golpear más fuerte de lo que los dueños esperan.
El Informe del Estado de la Industria de Restaurantes 2026 muestra claramente que los operadores siguen enfrentando un entorno económico difícil, aunque con un optimismo cauteloso sobre las ventas. Eso importa porque, cuando un restaurante ya está bajo presión de costos, una sola reclamación relacionada con el alcohol mal gestionada puede volverse todavía más desestabilizadora. (restaurant.org)
Por eso las decisiones de seguros relacionadas con el alcohol deben tratarse como decisiones de supervivencia del negocio, no solo como detalles de la póliza.
Señales de que su restaurante puede necesitar una revisión de seguro diferente ahora
Si su restaurante sirve más alcohol que antes, estas son señales fuertes de que la conversación sobre seguros debería revisarse:
- el alcohol representa una mayor parte de los ingresos
- ha ampliado los asientos de la barra o las promociones de bebidas
- los clientes se quedan más tiempo que antes
- ahora depende más de cantineros o del servicio de cócteles
- la negativa de servicio y el criterio sobre la intoxicación se han vuelto más frecuentes
- los gerentes están manejando más problemas con clientes relacionados con el alcohol
- su concepto se siente más social o cercano al ambiente nocturno que antes
- su póliza actual se diseñó antes de que ocurrieran estos cambios
Ninguna de estas señales significa automáticamente que su cobertura sea incorrecta. Pero en conjunto sugieren con fuerza que el restaurante que opera hoy quizá ya no sea el mismo que su seguro original contemplaba.
Esto también es un tema de capacitación del personal y de gestión
El seguro no puede corregir por sí solo prácticas débiles en el servicio de alcohol.
Si las ventas de alcohol están aumentando, sus procedimientos importan más. Sus gerentes importan más. La consistencia de su equipo importa más. Si el negocio impulsa las ventas de bebidas pero no fortalece el criterio en el servicio, la operación puede estar creando riesgo más rápido de lo que advierte.
Por eso la revisión de seguros más útil suele ir acompañada de preguntas como:
- ¿Están claras nuestras expectativas sobre el servicio de alcohol?
- ¿Los gerentes respaldan de manera consistente las decisiones de corte?
- ¿El personal toma decisiones bajo demasiada presión?
- ¿Nuestro modelo de servicio ha cambiado más rápido que nuestros controles internos?
- ¿Estamos actuando como un negocio con alto volumen de alcohol sin planificar como tal?
Son preguntas operativas, pero tienen consecuencias para el seguro.
Cuando el alcohol se convierte en una parte más grande del negocio, el seguro debe revisarse antes de que una reclamación exponga una brecha.
Entonces, ¿necesita un seguro diferente si su restaurante sirve más alcohol que antes?
En muchos casos, sí.
Si el alcohol se ha vuelto más central para sus ingresos, la experiencia de los clientes, las horas de servicio o su modelo operativo, normalmente su seguro debe revisarse teniendo en cuenta esa nueva realidad. Seguro de responsabilidad civil por licor cobra más importancia a medida que crece el servicio de alcohol. La estructura seguro para restaurantes y entretenimiento más amplia también puede necesitar una revisión más detallada si el ambiente, los horarios, el comportamiento de la multitud y las responsabilidades del personal han cambiado. El propio contenido de CIS para restaurantes refuerza de forma constante que el servicio de alcohol no es un complemento menor desde la perspectiva del seguro. (usa-cis.com)
Y la ley de Florida es un recordatorio de que el servicio de alcohol no está libre de consecuencias. 768.125 Responsabilidad por lesiones o daños resultantes de la intoxicación no crea responsabilidad general para cada incidente, pero sí demuestra que ciertas decisiones sobre el servicio de alcohol pueden generar una exposición legal real. (leg.state.fl.us)
Por eso, la movida más inteligente no es preguntar solo si el alcohol impulsa los ingresos.
La movida más inteligente es preguntar si su restaurante se ha convertido en un tipo de negocio distinto por causa del alcohol, y si su seguro se ha mantenido al día con ese cambio.