
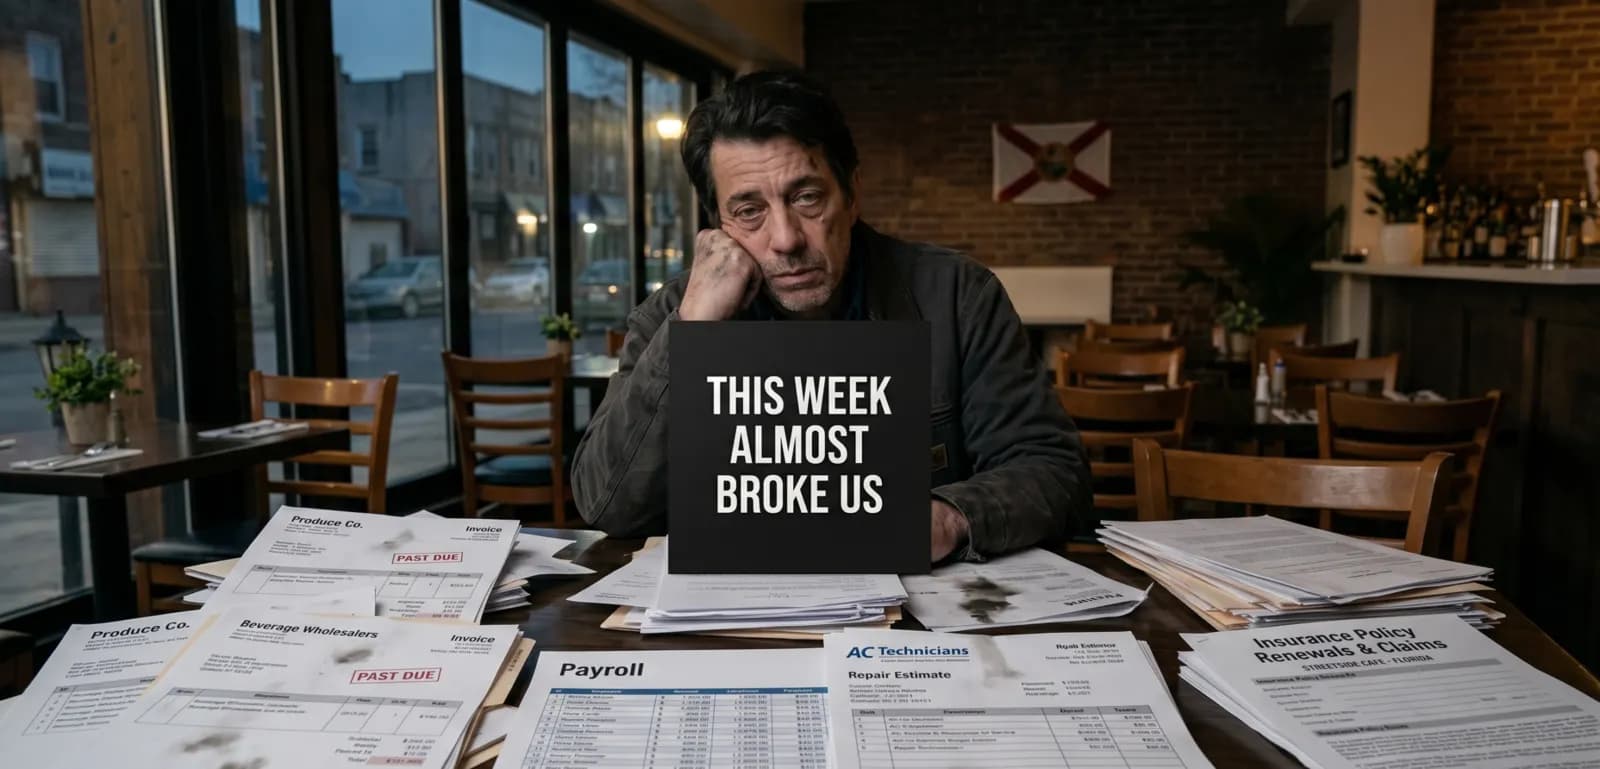
La semana en que me di cuenta de que mi restaurante podía quebrar no empezó con una explosión dramática.
No hubo incendio. Ningún escándalo viral. Ningún momento único en el que todo se derrumbó en público.
Lo que pasó fue peor de una manera más silenciosa. Varios problemas llegaron al mismo tiempo, y por primera vez entendí que un restaurante normalmente no fracasa por un desastre cinematográfico. Empieza a fallar cuando el negocio ya está estirado, algunas cosas salen mal a la vez y el dueño se da cuenta de que no queda margen para absorber el golpe.
Por eso importa esta historia.
CIS ya dice algo muy parecido en qué debe hacer un restaurante para evitar la quiebra. El artículo sostiene que los restaurantes normalmente no quiebran por una mala noche. Fracasan cuando el flujo de caja, los costos, el riesgo y las operaciones se ignoran durante demasiado tiempo. (usa-cis.com)
Esa frase golpea más fuerte cuando has vivido la semana en la que empieza a sentirse verdadera.
Porque el momento que asusta no siempre es "estamos en quiebra".
El momento real es "por fin veo cómo podría pasar".
Empezó como una semana difícil normal
Si contara esto como lo harían muchos dueños de restaurantes, empezaría así:
Llevábamos meses bajo presión. Los costos de alimentos habían subido. La mano de obra nunca se sintió realmente estable. El seguro era otro gasto que pagaba, pero no quería pensarlo a fondo. Seguíamos operando, seguíamos atendiendo, seguíamos empujando. Así que me repetía lo mismo que los dueños se repiten todo el tiempo: si seguimos ocupados, estaremos bien.
Luego llegó la semana que mostró lo delgado que era ese "bien".
Un problema con un equipo retrasó el servicio. Un problema de personal obligó al resto del equipo a apresurarse. Algunos pedidos salieron mal. Un problema con un cliente desvió la atención de la gerencia del salón. Los ingresos seguían entrando, pero el negocio sentía que se desangraba por cinco lados a la vez.
Desde afuera, nada parecía apocalíptico.
Por dentro, se sentía como una muerte lenta del margen.
Esa es una de las razones por las que esta historia es más fuerte que un artículo genérico de consejos. Captura lo que los dueños suelen pasar por alto: los restaurantes normalmente no colapsan de golpe. Primero se vuelven frágiles.
El contexto del sector hace que la historia sea más creíble, no menos
Esto no es solo un drama personal. Los datos más amplios del sector respaldan la presión que muchos dueños sienten ahora mismo.
El State of the Restaurant Industry 2026 dice que el aumento de costos sigue siendo el principal factor de estrés del sector, y . Esa es la verdadera razón por la que esta historia importa. Un restaurante ocupado no es automáticamente un restaurante saludable. En 2026, muchos propietarios están descubriendo que el volumen puede ocultar debilidades durante mucho tiempo.. (restaurant.org). Esa no es una cifra marginal. Significa que una parte importante de los dueños de restaurantes opera en un entorno donde sobrevivir no depende solo de la demanda, sino de si el negocio puede mantenerse en pie bajo presión de costos.
Eso importa porque muchos dueños confunden actividad de ventas con estabilidad. Un restaurante puede seguir pareciendo activo mientras se vuelve financieramente más débil.
Estar ocupado no siempre significa estar seguro.
Estar abierto no siempre significa estar sano.
Un comedor lleno no garantiza que el negocio pueda absorber una mala semana.
Los restaurantes suelen parecer estables hasta que varias pequeñas interrupciones golpean al mismo tiempo.
La semana se sintió costosa antes de sentirse peligrosa
Esa es una distinción importante.
Al principio, la semana no se sintió como una quiebra. Solo se sintió cara.
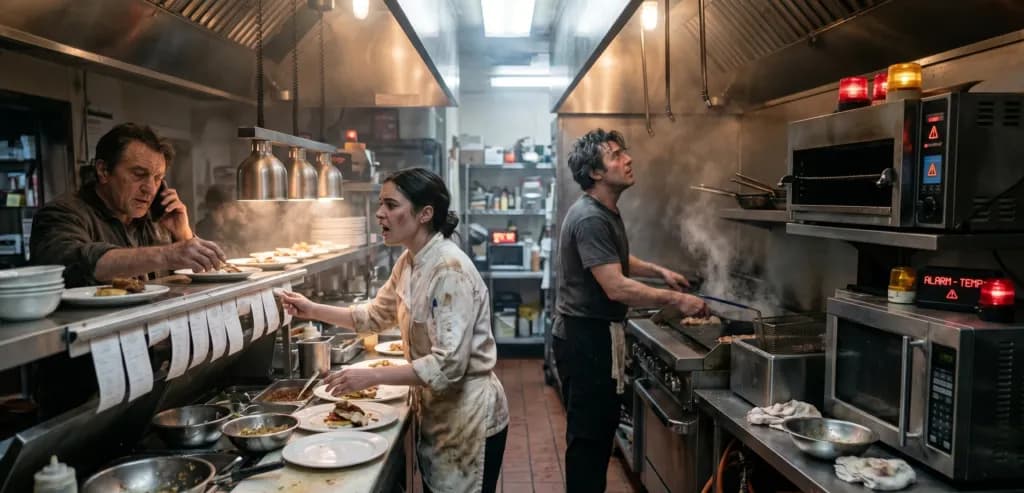
Un problema de refrigeración generó estrés con el producto. Una obligación de nómina llegó en el momento equivocado. Un gerente tuvo que cubrir demasiados huecos. Un problema con un cliente se convirtió en una interrupción mayor de lo que debía ser. Un retraso generó otro. Y de pronto el negocio no solo trabajaba duro: trabajaba duro mientras perdía atención, tiempo y dinero.
Así es como muchas veces entra el peligro financiero en un restaurante.
No como una factura enorme.
Como una cadena de interrupciones.
La página de CIS también. El artículo de CIS allí explica que los restaurantes son caros de asegurar porque combinan varias capas de exposición en una sola operación. El alcohol puede hacer que esa superposición sea más intensa, no menos. ( hace un punto relacionado desde el lado del seguro. El artículo dice que el riesgo de un restaurante es en capas porque combina tráfico de público, exposición a lesiones de empleados, riesgo sobre la propiedad, dependencia de equipos, exposición cibernética y sensibilidad a interrupciones en un mismo modelo de negocio. (usa-cis.com)
En otras palabras, el negocio no es frágil porque los dueños sean débiles. Es frágil porque los restaurantes son máquinas complejas con márgenes de error muy pequeños.
Lo más doloroso fue darme cuenta de cuántos problemas estaban conectados
Esto es lo que los dueños suelen ver demasiado tarde.
Durante esa semana, cada problema parecía aislado al principio:
- un problema de equipo
- un problema de personal
- una queja de un cliente
- un retraso operativo
- una presión sobre el flujo de caja
Pero no estaban aislados. Se alimentaban unos a otros.
Cuando el equipo se ralentiza, el servicio empeora.
Cuando el servicio empeora, sube el estrés del personal.
Cuando sube el estrés del personal, se multiplican los errores.
Cuando se multiplican los errores, la gerencia se desvía del trabajo estratégico.
Cuando la gerencia se desvía del trabajo estratégico, los problemas de dinero reciben menos atención justo en el peor momento.
Por eso preguntas clave para revisar su plan de seguro para restaurantes importa mucho en este tipo de historia. Está construido sobre la idea de que los dueños deben hacer preguntas difíciles antes de que los puntos débiles se alineen y se conviertan en algo más serio. (usa-cis.com)
La semana en que me di cuenta de que mi restaurante podía quebrar fue, en realidad, la semana en que comprendí que había tratado riesgos conectados como molestias aisladas.
El pánico por el flujo de caja cambia la forma en que se siente todo
Una de las verdades más duras de tener un restaurante es que, una vez que el flujo de caja empieza a sentirse ajustado, cada problema ordinario se vuelve emocionalmente más ruidoso.
Un derrame no es solo un derrame. Es otra interrupción.
Un empleado que llama para faltar no es solo un problema de horarios. Es otra presión.
Una reparación retrasada no es solo frustrante. Es una amenaza.
Una queja de un cliente no es solo desagradable. Es una cosa más que el negocio no puede permitirse.
Aquí es donde la historia se vuelve honesta.
El dueño no solo teme a la "quiebra" en abstracto. Teme porque el negocio ya no se siente resistente. El restaurante empieza a sentirse como algo que podría sobrevivir a una semana perfecta, pero no a una semana complicada.
CIS capta muy bien ese miedo más amplio en seguro comercial para restaurantes: cobertura esencial para restaurantes en etapa inicial, donde el artículo explica que los restaurantes en Florida enfrentan una serie de exposiciones que pueden dañar un negocio antes de que alcance la madurez suficiente para absorberlas con comodidad. (usa-cis.com)
Y aunque tu restaurante no esté en etapa inicial, la lógica sigue siendo válida. Un negocio sin suficiente margen para absorber interrupciones vive más cerca de la crisis de lo que quizá admite.
El seguro insuficiente parece abstracto hasta que llega la semana equivocada
Esta es otra parte en la que la historia necesita mantenerse precisa.
Muchos propietarios no consideran la infraseguro como un error dramático. La ven como algo que podría importar algún día, quizás, si pasa algo grande.
Pero la semana en que me di cuenta de que mi restaurante podía quebrar, dejé de ver el seguro como un problema futuro. Empecé a verlo como una pregunta actual: si esto empeora, ¿realmente estamos protegidos donde más importa, o solo he estado pagando una póliza sin entender las brechas reales?
Ahí es donde seguro para restaurantes y entretenimiento se convierte en algo más que una página de servicios. La página de restaurantes de CIS muestra con claridad lo estratificada que es la exposición de un restaurante: responsabilidad civil general, propiedad, compensación laboral, responsabilidad cibernética, avería de equipos y más. (usa-cis.com)
El problema es que muchos propietarios solo sienten la importancia de una cobertura por capas cuando una mala semana revela cuántas cosas pueden salir mal sin llegar a ser un gran desastre.
La presión sobre el flujo de caja a menudo hace que cualquier problema ordinario de un restaurante parezca más peligroso.
La avería de un equipo no es solo un problema de mantenimiento
Esto también formó parte del llamado de atención.
Muchos propietarios piensan en el equipo como un problema de reparación. Pero en un restaurante, la avería de un equipo suele ser al mismo tiempo un problema de ingresos, de personal, de servicio y de mermas.
Si falla la refrigeración, el problema no es solo la máquina.
Son pérdidas de producto, presión por los tiempos, posibles interrupciones del menú, estrés del personal, insatisfacción de los clientes y tensión en el flujo de caja.
Por eso CIS incluye seguro de avería de equipos en su marco más amplio de cobertura para restaurantes. Esta categoría existe porque los problemas con los equipos pueden convertirse muy rápido en problemas de negocio. (usa-cis.com)
Durante una semana débil, esa distinción se vuelve brutalmente clara.
La máquina está rota.
Pero lo que realmente se siente es que la operación se debilita a cada hora que pasa.
Una mala semana también revela lo agotado que está realmente el sistema de gestión
Esta es una de las partes menos discutidas de la fragilidad de un restaurante.
El negocio puede parecer sostenido por sistemas. En realidad, muchos restaurantes se mantienen en pie gracias a gerentes agotados que improvisan constantemente.
Durante la semana en que me di cuenta de que mi restaurante podía quebrar, lo que más me asustó no fueron solo los números. Fue ver cuánto dependía el negocio de que los gerentes taparan las grietas manualmente:
- resolver huecos en los turnos
- calmar a los clientes
- responder a la confusión del personal
- revisar a los proveedores
- gestionar reparaciones
- revisar facturas
- tomar decisiones bajo presión
Ese tipo de heroísmo gerencial puede mantener a un restaurante con vida por un tiempo. Pero no es lo mismo que un negocio resiliente.
Esta es una de las razones por las que el contenido de seguridad y preparación de CIS es importante. El material de preparación de la National Restaurant Association Always Ready: Natural Disasters está orientado a planificar antes de que llegue la interrupción, no a improvisar después. (restaurant.orgLa misma lógica se aplica a la presión financiera y operativa. Un negocio que sobrevive solo porque sus gerentes se exceden ya está mostrando debilidad.
La quiebra suele aparecer primero como una cadena de pequeñas pérdidas
Esta puede ser la frase más importante del artículo.
La quiebra suele aparecer primero como una cadena de pequeñas pérdidas.
No solo pérdidas financieras.
Pérdidas operativas.
Pérdidas de energía.
Pérdidas de atención.
Pérdidas de confianza.
Pérdidas de tiempo.
Por eso la historia importa tanto. Corrige una imagen falsa que muchos propietarios tienen en mente. Imaginan la quiebra como un final legal formal. Pero psicológicamente, los propietarios la sienten mucho antes. La sienten la semana en que se dan cuenta de que el restaurante no puede seguir absorbiendo fricciones sin que algo más profundo se rompa.
CIS se acerca a esa idea en qué debe hacer un restaurante para evitar la quiebra, pero el enfoque narrativo hace que sea más fácil de sentir: el peligro entra en la sala antes de que llegue la palabra oficial. (usa-cis.com)
Lo que debí preguntarme antes de esa semana
Si esta historia tiene una lección útil, no es solo que “las malas semanas ocurren”.
Es que debí hacerme mejores preguntas antes de que llegara la semana:
- Si fallaba un sistema clave, ¿cuánta presión de caja generaría?
- Si el estrés del personal aumentaba de golpe, ¿la calidad del servicio se derrumbaría rápido?
- Si un problema con un cliente se convertía en una reclamación, ¿sabríamos qué hacer?
- Si un cierre o una interrupción durara más de lo esperado, ¿cuánto quedaríamos expuestos?
- ¿Nuestra seguro para restaurantes y entretenimiento estructura actual realmente corresponde a la operación que dirigimos hoy?
- ¿Hemos revisado el negocio con honestidad, o solo hemos renovado los papeles?
Por eso preguntas clave para revisar su plan de seguro para restaurantes encaja de forma natural en este texto. Es uno de los artículos más claros de CIS para propietarios que necesitan dejar de operar con suposiciones. (usa-cis.com)
El momento más inteligente para revisar el riesgo de un restaurante es antes de que varios problemas se alineen y se conviertan en una crisis.
No se trata solo de miedo. Se trata de claridad.
No creo que el mensaje correcto aquí sea “deberías entrar en pánico”.
El mensaje correcto es “deberías dejar de idealizar cuánto estrés puede absorber el negocio”.
Los propietarios de restaurantes suelen ser lo bastante fuertes como para sobrevivir al caos durante mucho tiempo. Eso puede convertirse en un problema propio. Cuanto más fuerte es el propietario psicológicamente, más fácil resulta normalizar un negocio que se está volviendo silenciosamente inestable.
Eso es lo que esta historia pone en evidencia.
La semana en que me di cuenta de que mi restaurante podía quebrar no fue la semana en que todo terminó.
Fue la semana en que perdí la ilusión de que seguir abierto significaba automáticamente seguir a salvo.
Dónde encaja este artículo dentro del sistema de contenido de CIS
Este artículo debería conectar de forma natural con varias páginas de CIS porque se sitúa en la intersección entre presión financiera, fragilidad operativa y revisión de seguros.
Debe ir junto a qué debe hacer un restaurante para evitar la quiebra porque da a ese artículo práctico un marco humano y emocional en primera persona. Debe ir junto a también. El artículo de CIS allí explica que los restaurantes son caros de asegurar porque combinan varias capas de exposición en una sola operación. El alcohol puede hacer que esa superposición sea más intensa, no menos. ( porque esa pieza explica por qué el riesgo en restaurantes es estructuralmente estratificado. Debe ir junto a seguro para restaurantes y entretenimiento porque la verdadera lección aquí es que los restaurantes necesitan una estrategia de protección por capas, no una vaga sensación de estar “cubiertos”. Y debe ir junto a preguntas clave para revisar su plan de seguro para restaurantes porque toda la moraleja de la historia es que los propietarios deberían revisar antes de que la presión se convierta en crisis. (usa-cis.com)
El final que merece esta historia
Si tuviera que terminar la historia con honestidad, sonaría así:
La semana en que me di cuenta de que mi restaurante podía quebrar no fue la peor semana financiera que hemos tenido. Fue la semana en que por fin pude ver la estructura del peligro. Vi cómo se conectaban el equipo, el personal, la fricción con los clientes, el flujo de caja y la falta de disciplina en la revisión. Vi que había medido el éxito de forma demasiado emocional. Mientras siguiéramos abiertos, seguía suponiendo que estábamos bien.
No estábamos bien.
Operábamos sin suficiente margen para el error.
Ese es el tipo de comprensión que los propietarios merecen antes, no después.
Porque una vez que puedes ver cómo fracasa un restaurante, por fin puedes empezar a preguntarte cómo sobrevive.