
Pensaba que el seguro de mi restaurante estaba bien hasta que un cliente se lastimó.
No es un gancho dramático inventado para marketing. Es el tipo de frase que muchos propietarios de restaurantes podrían decir honestamente después de una mala tarde.
Lo peligroso no es que los propietarios de restaurantes sean imprudentes. Lo peligroso es que muchos piensan que “tengo seguro” y “entiendo mi riesgo” significan lo mismo. No es así.
Un restaurante puede estar lleno, gustar a la gente y parecer estable, y aun así estar a un accidente de una conversación muy distinta. El propio contenido de CIS sobre restaurantes trata repetidamente la lesión de un cliente como una de las realidades más comunes y costosas del negocio, especialmente porque los restaurantes combinan tránsito de público, derrames, áreas de servicio concurridas y operaciones de ritmo acelerado. Su artículo reciente también. El artículo de CIS allí explica que los restaurantes son caros de asegurar porque combinan varias capas de exposición en una sola operación. El alcohol puede hacer que esa superposición sea más intensa, no menos. ( explica que el seguro de responsabilidad civil general es importante porque los restaurantes implican movimiento de clientes, superficies mojadas, problemas con los asientos y áreas de servicio concurridas donde pueden producirse lesiones a terceros.
Y esto no es solo un argumento de la industria de restaurantes. CIS también dice en insurance coverage every hotel restaurant should review que los accidentes por resbalones y caídas en áreas de comedor, vestíbulos de hoteles o salones de banquetes pueden derivar en costosas reclamaciones médicas.
Por eso importa esta historia.
Porque la lección normalmente no empieza con una demanda enorme. Empieza con algo que los propietarios han visto cientos de veces: un piso mojado, un cliente distraído, un pasillo abarrotado, un empleado que se mueve rápido, una silla mal colocada, una bandeja, un derrame, una limpieza apresurada o un momento que nadie pensó que sería caro.
La historia suele empezar con confianza
Si lo contara como una historia en primera persona de un restaurante, probablemente empezaría así:
No éramos del tipo de lugar que se consideraba de “alto riesgo”. Simplemente estábamos llenos. Teníamos clientes entrando, personal moviéndose rápido, comida saliendo y los pequeños desórdenes habituales de un restaurante. Supuse que, como teníamos una póliza, el problema estaba resuelto. No pensé a fondo en lo que esa póliza realmente significaba hasta que un cliente se lastimó.
Así es como suele pasar.
Los propietarios no ignoran el riesgo porque no les importe. Lo ignoran porque el riesgo en un restaurante parece ordinario hasta que se vuelve caro. Se limpia un derrame. Un cliente casi resbala pero logra sostenerse. Se vuelve a poner una silla en su lugar. Un camarero dice “cuidado con el paso”. La vida sigue.
Y entonces, un día, no sigue.
Una lesión de un cliente puede forzar todas las preguntas incorrectas de golpe
En el momento en que un cliente se lastima, las preguntas del propietario cambian al instante.
En lugar de pensar en la mano de obra, el costo de los alimentos, las reseñas y el personal, el dueño empieza a preguntarse:
- ¿Estamos cubiertos para esto?
- ¿ el seguro de responsabilidad civil general realmente maneja este tipo de situación?
- ¿Qué pasa si el cliente va al hospital?
- ¿Qué pasa si dicen que fuimos negligentes?
- ¿Qué debe documentar mi equipo?
- ¿Qué captaron las cámaras?
- ¿Qué dice exactamente la póliza?
- ¿Era algo que deberíamos haber evitado?
Esa es una de las razones por las que los dueños de restaurantes a menudo se sienten tomados por sorpresa por las reclamaciones. La lesión en sí misma quizás no sea impactante. Lo que resulta impactante es con qué rapidez un día normal se convierte en un problema legal, financiero y de documentación.
CIS enfatiza este tipo de exposición en varios artículos sobre restaurantes. En consejos de seguridad para el personal durante las fiestas en restaurantes de Florida, se afirma que el seguro de responsabilidad civil general protege al negocio si un cliente resulta lesionado en sus instalaciones debido a resbalones, tropiezos u otros peligros.
Por lo tanto, la idea de que "un cliente se lastimó y ahora el ambiente del día cambió por completo" no es una exageración. Es exactamente lo que representa la responsabilidad civil de un restaurante en la vida real.
La lesión de un cliente puede convertir un turno ordinario de restaurante en una llamada de atención legal y financiera.
El error rara vez es "no tener seguro"
Este es uno de los puntos en los que los dueños suelen malinterpretar el problema.
El error real generalmente no es que el restaurante no tuviera absolutamente ningún seguro. El error más común es creer que la frase "estamos asegurados" basta por sí sola.
Esa creencia puede ocultar varias realidades distintas:
- el dueño nunca revisó la póliza en términos prácticos
- el equipo no sabe qué hacer después de un incidente
- el restaurante ha cambiado, pero las suposiciones sobre la cobertura nunca se actualizaron
- el dueño no entiende realmente dónde el seguro de responsabilidad civil general termina y dónde comienzan otros problemas
- el negocio tiene peligros habituales que todos han normalizado
Por eso la historia "pensé que el seguro de mi restaurante estaba bien hasta que un cliente se lastimó" es más contundente que un artículo educativo genérico. Capta el error psicológico real. Es posible que el dueño no estuviera necesariamente sin seguro. Lo que pasaba es que estaba mal informado.
Una reclamación por lesión de un cliente puede comenzar con algo muy pequeño
Una de las razones por las que este tema importa tanto es que muchos incidentes de lesiones de clientes no comienzan con una negligencia espectacular. Comienzan con condiciones ordinarias de un restaurante.
La página de CIS seguro para restaurantes de tapas y platos pequeños el artículo indica que los accidentes por resbalones y caídas se encuentran entre las reclamaciones de responsabilidad más frecuentes en la industria restaurantera y suelen ocurrir en comedores concurridos, cerca de barras o alrededor de las cocinas.
Es un punto muy serio.
En la práctica, el evento desencadenante podría ser:
- agua arrastrada desde afuera
- una bebida derramada cerca de una mesa
- comida caída en un pasillo
- una superficie pulida que resbala más de lo esperado
- un pasillo abarrotado durante el servicio de mayor afluencia
- un comensal que retrocede cerca de meseros que llevan bandejas
- poca iluminación en una parte del comedor
- una condición del piso que el personal había dejado de notar
Ninguna de estas cosas suena dramática cuando se describe de manera casual. Pero una vez que un comensal se cae, se tuerce una rodilla, se golpea un hombro, se fractura una muñeca o reporta una lesión de espalda, el ambiente cambia de inmediato.
La historia deja de tratarse de "un pequeño derrame".
Se convierte en una cuestión de documentación, culpabilidad, daños y respuesta.
Por qué el dueño se siente expuesto incluso antes de que la reclamación se formalice
Otra cosa que las personas ajenas al negocio suelen pasar por alto es que el momento más estresante no siempre es la demanda final.
Con frecuencia, el peor momento llega antes, cuando el dueño se da cuenta de que el problema quizás no se resolverá rápidamente.
Un cliente puede irse enojado.
Un familiar puede pedir nombres y detalles.
Un gerente puede no haber documentado bien la escena.
Un empleado puede describir el incidente de manera inconsistente.
El dueño puede descubrir de repente que nunca capacitó adecuadamente al equipo sobre la respuesta ante incidentes.
Aquí es donde la parte emocional de la historia se vuelve real. El dueño pensaba que el seguro era una partida más del presupuesto. Ahora siente que el negocio está siendo juzgado.
El contenido más amplio de CIS sobre seguridad en restaurantes apunta en esta dirección. En mantenga seguro su restaurante: una guía integral para dueños, CIS afirma que los dueños de restaurantes enfrentan múltiples peligros y deben crear y mantener un entorno seguro para reducir los accidentes y proteger el negocio.
Eso significa que la historia no trata solo de la póliza.
También trata de si el restaurante había construido una operación más segura antes de que ocurriera el incidente.
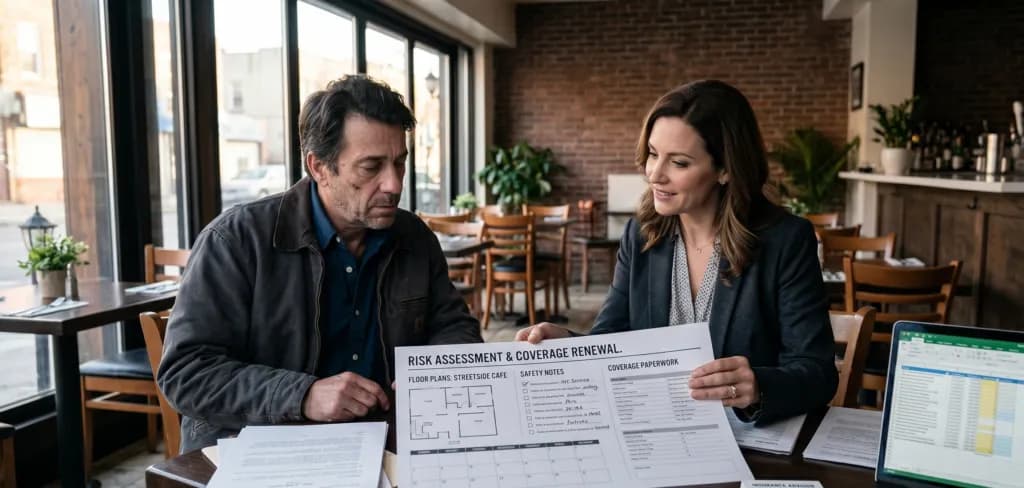
El momento más inteligente para revisar el riesgo de responsabilidad civil de un restaurante es antes de que una lesión de un cliente obligue a tener esa conversación.
Lo que el seguro de responsabilidad civil general realmente significa en esta historia
Aquí es donde el artículo debe mantenerse práctico.
Si un cliente resulta lesionado en las instalaciones, el seguro de responsabilidad civil general suele ser la primera cobertura en la que piensan los dueños, y con razón. CIS describe repetidamente la el seguro de responsabilidad civil general como protección por daños y lesiones a terceros que ocurran en sus instalaciones. Eso incluye exactamente el tipo de escenario de lesión de cliente que muchos restaurantes temen más.
Pero en el marco narrativo, la lección no es simplemente "bien, la póliza existe".
La lección es que, una vez que entra en juego una reclamación, los dueños se dan cuenta de cuánto más importa:
- qué ocurrió exactamente
- dónde ocurrió
- qué hizo el personal antes y después
- si el peligro había sido atendido
- si el negocio tiene un patrón de condiciones similares
- si el incidente fue documentado con claridad
- si la versión del cliente y la del restaurante coinciden
Así que, aunque el seguro de responsabilidad civil general sea el punto de partida correcto, la experiencia de la reclamación sigue dependiendo de cómo operaba el negocio antes de la lesión y de cómo responde después.
El temor más profundo no es la caída en sí. Es la reacción en cadena.
Para muchos dueños de restaurantes, el verdadero temor no es un cliente lesionado de forma aislada. Es todo lo que puede seguir:
- facturas médicas
- participación de abogados
- comunicación con la aseguradora
- ansiedad del personal
- tiempo que se aparta de la operación
- daño a la reputación
- la posibilidad de que el incidente revele otras debilidades
Por eso historias como esta resuenan. El dueño no solo teme un pago. Teme descubrir que lo que parecía "estar bien" en realidad era frágil.
La página de CIS por qué el seguro de restaurantes cuesta más de lo que muchos dueños esperan señala exactamente esta lógica más amplia. Explica que la responsabilidad civil de un restaurante no es simple porque los restaurantes interactúan constantemente con el público y tienen múltiples formas en que puede surgir una reclamación.
Eso es lo que la versión narrativa facilita sentir. La lesión del cliente no es solo un accidente. Es una auditoría forzada de toda la operación.
Un dueño de restaurante en Florida debe pensar en esto antes del incidente, no después
Este artículo funciona mejor si va más allá de una advertencia.
Para un dueño de restaurante en Florida, lo más inteligente es hacerse las preguntas difíciles antes de que alguien resulte lesionado:
- ¿Estamos normalizando peligros porque ocurren con frecuencia?
- ¿Sabrían mis gerentes qué documentar de inmediato?
- ¿Hemos revisado si nuestra seguro para restaurantes y entretenimiento estructura todavía refleja el negocio real?
- ¿Son lo suficientemente buenas nuestras condiciones de piso, el flujo del servicio y la disciplina de limpieza para el tráfico que manejamos?
- ¿Estamos asumiendo que estamos protegidos, o realmente sabemos cómo funciona esa protección?
Ahí es exactamente donde preguntas clave para revisar su plan de seguro para restaurantes resulta útil como enlace interno de CIS. Enmarca el proceso de revisión en realidades prácticas en lugar de suposiciones. Y en una historia como esta, ese es precisamente el punto: las suposiciones son lo primero que falla.
La historia también trata sobre prevención, no solo sobre reclamaciones
Existe la tentación de leer este tipo de artículo como "tenga miedo de las demandas".
Eso es demasiado estrecho.
La lectura más acertada es esta: la reclamación más económica suele ser la que nunca ocurre, porque el negocio trató los peligros habituales como peligros reales antes de que se agravaran.
Los materiales de preparación de la National Restaurant Association enmarcan repetidamente el riesgo exactamente de esa manera preventiva. Su guía de preparación ante desastres para restaurantes se basa en la idea de que los restaurantes deben prepararse antes de una crisis, no improvisar después.
La misma mentalidad se aplica aquí.
Un restaurante que toma en serio la seguridad del piso, el flujo de clientes, la conciencia del personal, los procedimientos de limpieza y la revisión del seguro no tiene garantizado evitar todas las reclamaciones. Pero es menos probable que le tome por sorpresa cuando llegue.
Eso importa.
Porque el centro emocional de esta historia no es "nos demandaron".
Es "me di cuenta demasiado tarde de que había confiado en una sensación en lugar de en una revisión".
Después de una lesión, el negocio es juzgado no solo por la póliza, sino también por la forma en que operó antes y después del incidente.
Dónde se conecta naturalmente esta historia dentro de CIS
Desde la perspectiva de contenido de CIS, este artículo debe conectarse de forma natural con varias piezas internas, porque el tema no está aislado.
Encaja con seguro para restaurantes y entretenimiento porque la lesión de un cliente es parte del riesgo más amplio de terceros que enfrentan los restaurantes. Encaja con también. El artículo de CIS allí explica que los restaurantes son caros de asegurar porque combinan varias capas de exposición en una sola operación. El alcohol puede hacer que esa superposición sea más intensa, no menos. ( porque ese artículo ya explica por qué la responsabilidad civil de un restaurante tiene varias capas y está orientada al público. Encaja con qué pasa si un cliente resulta lesionado en su restaurante? porque esta historia es casi una versión emocional en primera persona de esa pregunta práctica. Y encaja con preguntas clave para revisar su plan de seguro para restaurantes porque la moraleja de toda la historia es que los dueños no deben esperar a que ocurra el incidente para descubrir si sus suposiciones eran débiles.
Lo que el dueño debió haber aprendido antes
Si este fuera el final limpio de la historia, probablemente sonaría así:
Pensé que el seguro de mi restaurante estaba bien hasta que un cliente resultó herido. Lo que aprendí después fue incómodo. El problema no fue solo la lesión. El problema fue que confundí tener una póliza con entender mi exposición. Traté los peligros cotidianos como si fueran el caos normal de un restaurante en lugar de un riesgo real. Y nunca me obligué a revisar el negocio de la forma en que lo haría una reclamación.
Esa es la lección que vale la pena publicar.
No porque cada restaurante esté a un paso del colapso.
No porque cada lesión de un cliente se convierta en una demanda.
Sino porque muchos dueños están más expuestos de lo que creen, y no lo descubren hasta el peor momento.
La conclusión más precisa
Entonces, ¿cuál es el verdadero mensaje de esta historia?
No se trata de “tener miedo”.
No se trata de “un solo accidente lo destruirá”.
Es esto:
Un dueño de restaurante puede sentirse asegurado y, aun así, no estar preparado.
Y cuando un cliente resulta herido, esa diferencia se vuelve evidente muy rápido.