
Seguro para restaurantes
Si usted dirige un restaurante en Florida, ya sabe que las tormentas no son un riesgo abstracto. Forman parte del entorno operativo. Usted planifica inventario, personal, proveedores, fallas de equipos y demanda de clientes. Pero una de las situaciones más difíciles de absorber es la que detiene el negocio en sí: una tormenta obliga al restaurante a cerrar.
Ese tipo de cierre crea una presión muy distinta. No se trata solo de ventanas rotas, filtraciones en el techo, entrada de agua o equipos dañados. También se trata de los ingresos que desaparecen mientras los gastos continúan. La presión de la nómina no desaparece por arte de magia. El alquiler normalmente no se detiene. Los proveedores aún pueden requerir respuestas. El inventario refrigerado o congelado puede perderse. Los clientes se alejan rápidamente. Reabrir casi siempre toma más tiempo del que los dueños esperan.
Por eso los cierres por tormentas golpean tan fuerte a los restaurantes en Florida. El daño físico es solo la primera capa. La amenaza más profunda es la interrupción operativa.
Esto es importante porque las agencias de manejo de emergencias y de preparación de Florida recomiendan de forma reiterada que las empresas elaboren planes de continuidad antes de que ocurran los desastres, no después. Los recursos de preparación empresarial de Ready.gov enfatizan la planificación de continuidad para peligros como huracanes, inundaciones y cortes de energía, mientras que la División de Manejo de Emergencias de Florida aconseja específicamente a las empresas mantener actualizados los planes de continuidad y asegurarse de que los empleados comprendan sus responsabilidades durante los desastres.
Para los dueños de restaurantes, la protección no se limita a reparar el edificio. Se trata de entender lo que realmente cuesta un cierre, qué tipos de seguro pueden ser más importantes y dónde suelen aparecer brechas peligrosas.
Por qué los cierres de restaurantes después de tormentas son tan peligrosos financieramente
Muchos dueños de negocios se concentran primero en el daño visible. Eso tiene sentido. Si parte del edificio está dañada, si entró agua, si la señalización fue destruida o si fallaron los sistemas de refrigeración, esos son problemas urgentes.
Pero, para los restaurantes, el verdadero dolor suele provenir de cuántos sistemas dependen de que las puertas permanezcan abiertas.
Un cierre por tormenta puede afectar:
- el flujo de efectivo diario
- las reservaciones o eventos programados
- las obligaciones de nómina
- el inventario de alimentos perecederos
- las entregas de proveedores
- la estabilidad del personal
- la confianza de los clientes y el tráfico habitual
- los plazos de limpieza y reapertura
Los restaurantes son especialmente vulnerables porque normalmente trabajan con márgenes diarios más estrechos de lo que muchos creen. Una semana de cierre puede sentirse muy distinta a una semana de inconveniente. Si el restaurante depende de una rotación constante, del volumen del almuerzo, del tráfico de entregas o de los negocios de fin de semana, la inactividad puede convertirse muy rápido en un evento financiero serio.
Esta es una de las razones por las que la guía de planificación de emergencias de Florida es tan importante para los negocios de hospitalidad. Los recursos estatales de preparación empresarial se basan en la realidad de que los peligros pueden amenazar las operaciones y la continuidad económica, no solo la propiedad física.
El daño por tormenta a menudo es recuperable. La pregunta más difícil es si el negocio puede absorber la interrupción el tiempo suficiente para recuperarse bien.
La diferencia entre daño a la propiedad e interrupción del negocio
Aquí es donde muchos dueños de restaurantes se sorprenden.
Suponen que, si el daño por tormenta está cubierto, el problema queda resuelto en gran medida. Pero el daño a la propiedad y la interrupción del negocio no son lo mismo.
El daño a la propiedad normalmente se refiere a la parte física de la pérdida:
- daños al techo o a la estructura
- vidrios rotos o señalización
- equipos de cocina dañados
- muebles o accesorios arruinados
- entrada de agua en paredes, pisos o áreas de almacenamiento
La interrupción del negocio es diferente. Se refiere a lo que ocurre porque el restaurante no puede operar con normalidad.
Esto puede incluir:
- pérdida de ingresos durante el cierre
- gastos fijos que continúan
- reducción de ingresos durante la reapertura parcial
- interrupción operativa vinculada a una pérdida física cubierta
La distinción importa porque muchos dueños piensan primero en las reparaciones y solo después se dan cuenta de que la pérdida más profunda fue la imposibilidad de generar ingresos mientras el negocio seguía cerrado.
Para un restaurante, esa pérdida de tiempo operativo puede ser más dolorosa que la factura inicial de reparación.
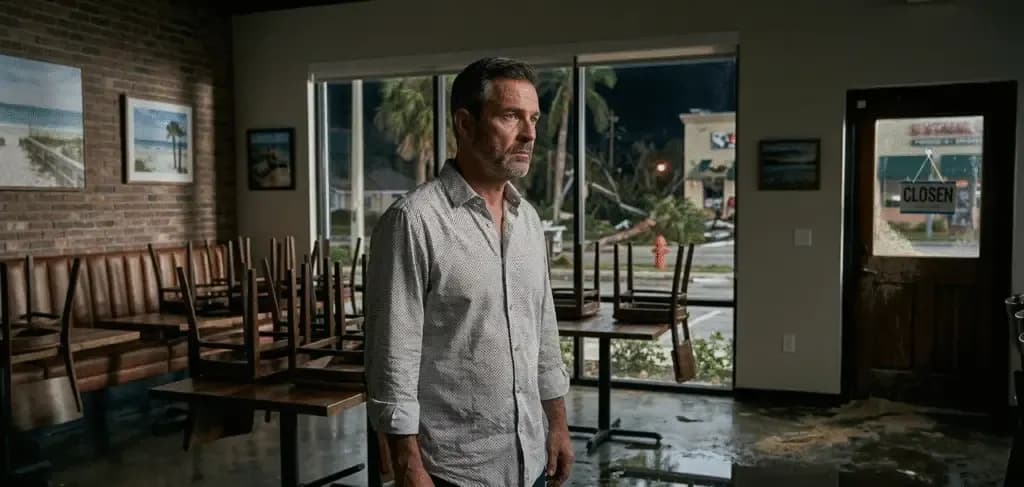
Cierre de un restaurante después de una tormenta en Florida
Cómo suelen ser los cierres por tormentas en la vida real
La idea de “cerrar después de una tormenta” suena simple hasta que ocurre. En la práctica, puede suceder de varias maneras.
1. Daño físico directo
Un huracán, una tormenta tropical o un evento climático severo daña la estructura, el techo, las ventanas, la señalización, el área de comedor al aire libre o el equipo interno. El restaurante no puede reabrir hasta que se completen las reparaciones o la limpieza.
2. Filtración de agua y deterioro de productos
El edificio puede seguir en pie, pero la filtración de agua, las goteras en el techo o las inundaciones dañan las áreas de almacenamiento, las cocinas o los comedores. El inventario perecedero queda comprometido y las operaciones ya no son seguras ni prácticas.
3. Corte de energía y pérdida de refrigeración
Incluso sin daños estructurales graves, un corte de energía prolongado puede detener la refrigeración, la producción de hielo, la ventilación, los sistemas POS y la manipulación normal de alimentos. En muchos restaurantes, eso por sí solo puede obligar a un cierre temporal.
4. Interrupción del acceso y de la seguridad
Los cierres de carreteras, las órdenes de emergencia locales, los escombros o los daños en el vecindario pueden hacer que el acceso sea inseguro o impráctico para el personal y los clientes. El restaurante puede seguir existiendo técnicamente, pero no está funcionando como negocio.
5. Retraso en la reapertura por limpieza y problemas en la cadena de suministro
Algunas empresas suponen que reabrirán rápidamente cuando pase la tormenta. En realidad, las cuadrillas de limpieza, el reemplazo de equipos, las inspecciones, los contratistas y los plazos de los proveedores pueden retrasar la reapertura más de lo esperado.
Por eso la planificación de continuidad del negocio no puede tratarse como un mero trámite. Ready.gov y los materiales de manejo de emergencias de Florida enfatizan repetidamente la planificación anticipada de la continuidad operativa, en lugar de improvisar después de un evento.
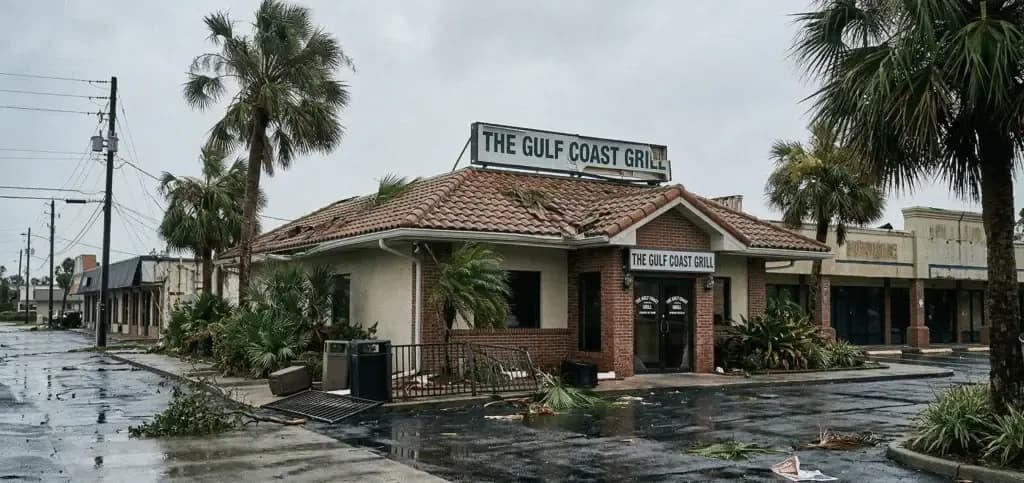
A veces el daño es visible. La pérdida mayor es la interrupción que viene después.
Por qué los restaurantes de Florida enfrentan más exposición operativa que muchos otros negocios
No todos los negocios absorben de la misma manera un cierre relacionado con tormentas. Los restaurantes enfrentan un nivel de fragilidad distinto por varias razones.
Primero, dependen en gran medida del espacio físico. Si la cocina, el comedor, la refrigeración, la ventilación, la plomería o los sistemas de atención al cliente se ven comprometidos, el negocio a menudo no puede funcionar ni siquiera a un nivel reducido.
Segundo, dependen de productos perecederos. La pérdida de energía, la filtración de agua o los problemas de saneamiento relacionados con tormentas pueden volver inutilizable el inventario muy rápidamente.
Tercero, dependen de la regularidad. Los hábitos de los clientes son frágiles. Si un restaurante cierra inesperadamente, algunos clientes regresarán, pero otros cambiarán de inmediato a la competencia.Cuarto, muchos restaurantes dependen de una combinación de ventas en el local, recogida, entrega a domicilio, servicio de catering e ingresos por eventos. Las tormentas pueden interrumpir varios de esos canales al mismo tiempo.
Quinto, la dotación de personal se vuelve inestable durante los cierres. Los empleados pueden perder turnos, buscar alternativas temporales o no estar disponibles por sus propias circunstancias relacionadas con la tormenta.
Esa combinación hace que los cierres de restaurantes sean especialmente costosos. El negocio no solo espera las reparaciones. También intenta preservar el impulso, la confianza de los clientes y la continuidad del equipo al mismo tiempo.
Esa combinación hace que los cierres de restaurantes sean especialmente costosos. El negocio no solo espera las reparaciones. Al mismo tiempo, intenta conservar el impulso, la confianza de los clientes y la continuidad del equipo.
Esta es la parte que los dueños suelen descubrir demasiado tarde.
Una tormenta golpea. Se produce el daño.
El restaurante cierra. El propietario supone que la póliza sostendrá al negocio. Entonces comienzan las preguntas. ¿El daño fue causado por un riesgo cubierto?
- ¿La estructura de la póliza coincide con la operación real?
- ¿Los límites son suficientes para los costos de reposición?
- ¿La interrupción del negocio está abordada con suficiente claridad?
- ¿Se consideró el deterioro de productos?
- ¿Había exclusiones que ahora importan?
- ¿Se valoraron correctamente todas las partes de la ubicación?
- Las brechas de cobertura suelen aparecer en algunos puntos comunes.
Valores de propiedad con cobertura insuficiente
Valores de propiedad con seguro insuficiente
Los costos de reemplazo y reparación aumentan con el tiempo. Si los límites no reflejan las condiciones actuales, es posible que el dueño descubra que la propiedad no está asegurada tan completamente como creía.
Algunos dueños suponen que la protección por interrupción se aplica automáticamente en todos los escenarios de cierre. En la práctica, el desencadenante y la estructura son importantes.
Algunos dueños suponen que la protección por interrupción se aplica automáticamente en todos los escenarios de cierre. En la práctica, el desencadenante y la estructura de la póliza importan.
Los restaurantes están más expuestos a la pérdida de productos perecederos que muchos otros negocios, pero no todos los dueños revisan ese tema con suficiente detalle.
Los restaurantes están más expuestos a pérdidas de productos perecederos que muchos otros negocios, pero no todos los dueños revisan ese tema con el detalle suficiente.
Activos al aire libre y complementarios
El área de asientos al aire libre, los elementos del patio, la señalización, las estructuras decorativas o los accesorios relacionados con el entretenimiento pueden ser más importantes para el negocio de lo que supone una póliza genérica.
Evolución operativa
Si el negocio ha cambiado con el tiempo, por ejemplo al añadir servicio de bebidas alcohólicas, entrega a domicilio, eventos, servicio de catering o nuevo equipo, es posible que la póliza original ya no refleje la operación real.
la protección específica para restaurantes importa más que la cobertura genérica para pequeñas empresas. La propia página de CIS sobre seguros para restaurantes y entretenimiento destaca la necesidad de una combinación más amplia de protecciones, que incluye responsabilidad civil general, propiedad, responsabilidad por bebidas alcohólicas cuando corresponda y una cobertura operativamente adecuada, diseñada para los riesgos de la hostelería. La página de CIS sobre seguros para restaurantes y entretenimiento destaca la necesidad de una combinación más amplia de protecciones, incluidas la responsabilidad civil general, la propiedad, la responsabilidad por bebidas alcohólicas cuando corresponda, y una cobertura operativamente adecuada, diseñada para los riesgos de la hospitalidad.
Muchos dueños piensan en una sola pregunta: “¿Estaremos cubiertos?”
La mejor pregunta suele ser:
“¿Qué tan costosa será una reapertura lenta?” Esa es una pregunta más difícil, porque las pérdidas no siempre son claras.
Una reapertura lenta puede significar:
menor regreso de clientes
- menor moral del personal
- limitaciones temporales en el menú
- eventos o reservas cancelados
- complicaciones con proveedores
- daño a la reputación si la comunicación es deficiente
- mayores costos de limpieza y reinicio
- En algunos casos, reabrir a medias puede crear un tipo distinto de presión.
El restaurante puede estar técnicamente abierto, pero no funcionar por completo. Es posible que la capacidad esté reducida. Puede que el equipo siga faltando. El menú puede estar limitado. La entrega a domicilio puede estar pausada. El negocio está de vuelta, pero no realmente de vuelta. Esa zona gris puede ser financieramente agotadora.
Esa zona gris puede resultar financieramente agotadora.
Desde la perspectiva de la gestión de riesgos, uno de los mayores beneficios de una planificación de seguros inteligente no es solo sobrevivir al evento inicial. Es hacer que la recuperación sea menos caótica y menos desestabilizadora desde el punto de vista financiero.
El seguro es fundamental, pero no es la respuesta completa.
Un restaurante que tiene buena cobertura pero no un plan de continuidad aún puede reabrir de forma deficiente. Un restaurante que tiene cierta planificación de continuidad pero una cobertura débil aún puede sufrir un daño financiero importante.
Un restaurante que tiene buena cobertura pero no cuenta con un plan de continuidad aún puede reabrir de forma deficiente. Un restaurante que tiene cierta planificación de continuidad pero una cobertura débil aún puede sufrir daños financieros graves. La posición más sólida suele surgir de combinar ambas cosas.
Los recursos de preparación empresarial de Ready.gov incluyen herramientas específicas por tipo de peligro para huracanes, inundaciones, cortes de energía y clima severo, mientras que la guía de planificación empresarial de Florida recomienda específicamente mantener actualizados los planes de continuidad y asegurarse de que los miembros del equipo comprendan sus responsabilidades.
comunicación de emergencia con el personal
- procedimientos de cierre
- pasos para proteger el inventario
- planificación de contingencia para la refrigeración
- coordinación con proveedores
- documentación de los daños
- registros de respaldo y acceso financiero
- flujo de trabajo y prioridades para la reapertura
- Esto no es teórico. Cuanto más rápido el dueño pueda evaluar los daños, comunicarse con claridad, documentar las pérdidas y avanzar hacia una reapertura segura, más sobrevivible será el cierre.
Esto no es teórico. Cuanto más rápido el dueño pueda evaluar los daños, comunicarse con claridad, documentar las pérdidas y avanzar hacia una reapertura segura, más manejable será el cierre.
La planificación ayuda a reducir el caos operativo. La conversación sobre seguros para restaurantes que la mayoría de los dueños necesita tener antes
Muchos dueños no revisan esta parte de su seguro hasta después de haber experimentado al menos una interrupción dolorosa.
Eso es comprensible. La planificación ante tormentas no es la parte más emocionante de dirigir un restaurante.
Los dueños están ocupados, los márgenes son ajustados y muchos problemas urgentes parecen más inmediatos. Pero en Florida, la exposición al clima no es un problema marginal. Es una realidad empresarial recurrente.
La guía estatal de preparación se basa en esa premisa, y los dueños de restaurantes probablemente deberían tratarla de la misma manera. Una revisión útil suele incluir preguntas como:
Si una tormenta nos cerrara durante una semana, ¿qué nos dañaría más financieramente?
- Si perdiéramos energía e inventario, ¿sabemos qué parte de esa pérdida está cubierta?
- Si parte del edificio resultara dañada, ¿cuánto tiempo podríamos sostener los costos fijos?
- ¿Nuestro restaurante ha cambiado lo suficiente como para que nuestra configuración de póliza anterior ya no se ajuste?
- ¿Estamos dependiendo de suposiciones en lugar de una revisión documentada de la cobertura?
- Estas no son preguntas pesimistas. Son preguntas estratégicas.
Los negocios que las plantean temprano tienden a tomar mejores decisiones cuando realmente importa.
Por qué pensar en términos genéricos de pequeña empresa puede ser peligroso para los restaurantes
Uno de los errores que vemos una y otra vez en el contenido de SEO interno es cuando los dueños de restaurantes comparan su riesgo de forma demasiado superficial con el riesgo de la “pequeña empresa” en general.
Uno de los errores que vemos una y otra vez en el contenido SEO interno es cuando los dueños de restaurantes comparan su riesgo de manera demasiado superficial con el riesgo general de las "pequeñas empresas".
Combinan:
exposición de las instalaciones físicas
- alto tráfico de clientes
- riesgo de lesiones a los empleados
- presiones sanitarias
- inventario perecedero
- operaciones sensibles al tiempo
- sensibilidad al clima
- dependencia de equipos
- en ocasiones, exposición relacionada con el alcohol
- en ocasiones, exposición relacionada con la entrega a domicilio
- Esa acumulación de riesgos hace que los cierres golpeen más fuerte y que las recuperaciones puedan ser más complejas.
Por eso también importan conversaciones más amplias
Por eso también es importante responsabilidad civil comercial tener conversaciones más amplias aunque la tormenta en sí parezca un asunto de propiedad. Una vez que las operaciones se interrumpen, pueden surgir otras formas de exposición, como lesiones de clientes durante la reapertura, disputas con proveedores, problemas de acceso o incidentes operativos relacionados con condiciones dañadas. La página de CIS sobre responsabilidad civil comercial destaca los daños y lesiones a terceros como un tema central de protección para los negocios que interactúan con el público.
Los restaurantes necesitan una estructura de seguro más deliberada, porque sus interrupciones rara vez son simples.
Qué implica una revisión más inteligente antes de la temporada de huracanes
Una buena revisión previa a la temporada no tiene por qué ser abrumadora. Solo tiene que ser honesta.
Un dueño de restaurante debería poder responder preguntas prácticas como:
- ¿Qué partes de nuestra ubicación costarían más reparar o reemplazar?
- ¿Cuáles son las razones más probables por las que tendríamos que cerrar después de una tormenta?
- ¿Qué canales de ingresos se detendrían primero?
- ¿Cuánto inventario está expuesto al riesgo de deterioro?
- ¿Qué tan rápido podríamos documentar las pérdidas y tomar decisiones?
- ¿Siguen siendo realistas nuestros valores actuales de bienes y nuestros límites?
- ¿Hemos revisado los problemas de interrupción con el modelo de negocio que operamos hoy?
La guía de preparación ante huracanes de la Florida recomienda de forma constante anticiparse, tener suministros, planificar la comunicación y estar preparado como negocio antes de que la temporada se intensifique.
Para los restaurantes, esa planificación debe incluir una revisión del seguro, no solo contraventanas y generadores.
Lo que más lamentan los dueños después de una tormenta
Después de un cierre relacionado con una tormenta, el arrepentimiento suele sonar así:
- “Pensé que estábamos cubiertos.”
- “No me di cuenta de que el tiempo sin operar afectaría tanto.”
- “Ojalá hubiéramos revisado la póliza antes de que empezara la temporada.”
- “No pensé en el deterioro ni en las demoras para reabrir.”
- “Supuse que estaríamos de vuelta en un día o dos.”
Ese último punto importa mucho. Los plazos de reapertura suelen ser más largos de lo que imaginan los dueños, sobre todo cuando intervienen contratistas, inspecciones, restablecimiento de servicios públicos, equipos de limpieza y equipos de reemplazo.
Por eso, las conversaciones más útiles sobre seguros para restaurantes no son las que se tienen durante la reclamación. Son las que se tienen antes del evento.
Conclusión: el daño por tormenta es solo la mitad de la historia
Para un restaurante en la Florida, el verdadero peligro de un cierre por tormenta no es solo lo que resulta dañado. Es lo que deja de funcionar.
Se detiene el flujo de efectivo.
Se detienen las operaciones rutinarias.
Se detiene el tráfico de clientes.
Se detienen los eventos.
Se detienen las operaciones normales.
Y mientras más dure esa pausa, más costoso será el cierre.
Por eso, la planificación ante tormentas debe ir más allá de las reparaciones físicas. Los dueños de restaurantes necesitan pensar en términos de continuidad, tiempo sin operar, deterioro de productos, presión sobre el personal y rapidez de recuperación. También deben evaluar con cuidado si su esquema de seguro actual refleja la forma en que el negocio opera hoy, y no cómo funcionaba hace uno o dos años.
Si hay una conclusión que importa más que las demás, es esta: en la Florida, las tormentas no deben tratarse como sorpresas poco frecuentes. Deben tratarse como un riesgo operativo real.
Mientras mejor entienda un restaurante ese riesgo de antemano, mayores serán sus probabilidades no solo de sobrevivir a un cierre, sino de recuperarse sin perder más de lo necesario.