
Seguro de auto comercial
Si su restaurante utiliza entregas a domicilio de cualquier forma, ya sea de tiempo completo, parcial, con personal propio, relacionadas con el servicio de catering u ocasionales, una de las preguntas más importantes que puede hacerse es esta: ¿qué pasa si un repartidor causa un accidente mientras trabaja para su restaurante?
Esta no es una pregunta menor sobre seguros. Para muchos restaurantes, es uno de los riesgos operativos más subestimados del negocio. Un accidente de entrega puede provocar daños al vehículo, reclamaciones por lesiones, exposición legal, preocupaciones por lesiones de empleados, pérdida de ingresos y una gran confusión sobre qué póliza debe responder realmente. Y debido a que Florida exige comprobante de seguro de auto para los vehículos registrados mientras que la SBA también recomienda a las pequeñas empresas contratar un seguro que se corresponda con el riesgo operativo real. Por ello, los dueños de restaurantes no deben asumir que una estructura de póliza básica cubre automáticamente la exposición de las entregas comerciales.
En el caso de los restaurantes, este riesgo suele malinterpretarse porque la entrega a menudo parece informal. Puede tratarse de un gerente que hace un recorrido rápido o de un empleado que usa su automóvil personal durante una noche muy ocupada. Puede ser una entrega de pedidos para eventos que parece rutinaria. Pero una vez que ocurre un choque, la situación deja de parecer informal de inmediato. En ese momento, lo que importa es si la estructura de seguros del restaurante refleja realmente la forma en que el negocio funciona en la vida real.
Por qué los accidentes de entrega generan más exposición de la que los dueños esperan
Un accidente de entrega rara vez es solo un problema de transporte. En el caso de un restaurante, puede convertirse muy rápidamente en un problema empresarial de varios niveles.
La exposición más evidente son los daños causados por el choque en sí. Pero eso es solo el punto de partida. Una vez que un conductor está en la carretera con fines comerciales, el accidente puede plantear preguntas sobre:
- lesiones corporales a otras personas
- daños a otro vehículo u otros bienes
- lesiones sufridas por el empleado que realiza la entrega
- si el vehículo se estaba utilizando con fines comerciales
- si el restaurante puede verse involucrado en una reclamación o demanda
- si las operaciones se interrumpen mientras se gestiona el asunto
Por eso, la exposición relacionada con las entregas merece más atención de la que muchos dueños le dan. La SBA afirma claramente que el seguro comercial protege frente a costos inesperados, como accidentes y demandas, y en la práctica eso es exactamente el tipo de presión financiera que un restaurante puede enfrentar tras un choque durante una entrega.
Los restaurantes están especialmente expuestos porque la entrega a menudo se encuentra en una zona gris desde el punto de vista operativo. Puede que no parezca un negocio de transporte, pero se siguen utilizando vehículos para respaldar los ingresos. Eso cambia el riesgo.
La primera pregunta tras un choque: ¿de quién era el vehículo utilizado?
Uno de los primeros datos que importan después de un accidente de entrega es, en apariencia, muy sencillo: ¿de quién era el vehículo implicado?
Esa pregunta determina todo lo que sigue.
Vehículo propiedad de la empresa
Si el restaurante es propietario del vehículo utilizado para las entregas, la conversación suele centrarse de inmediato en la exposición del auto comercial, la estructura de la póliza, la responsabilidad civil y si los límites de cobertura son adecuados para el uso que se le da al vehículo.
Vehículo propiedad del empleado
Si un empleado utilizó un vehículo personal para realizar una entrega, las cosas pueden volverse mucho más confusas. Muchos dueños suponen que el seguro personal del empleado resuelve el asunto automáticamente. Esa suposición es precisamente donde pueden comenzar problemas graves.
Vehículo prestado, alquilado o de uso ocasional
Algunos restaurantes utilizan vehículos temporales, vehículos prestados o vehículos que no están formalmente integrados en un programa de entregas estructurado. Esas situaciones pueden ser aún más difíciles porque es posible que el dueño no haya pensado claramente en cómo se aseguraba esa exposición desde el principio.
El punto no es que una configuración siempre sea correcta y otra siempre incorrecta. El punto es que el riesgo de las entregas cambia según la situación del vehículo, y el seguro debe corresponderse con esa realidad en lugar de basarse en suposiciones.
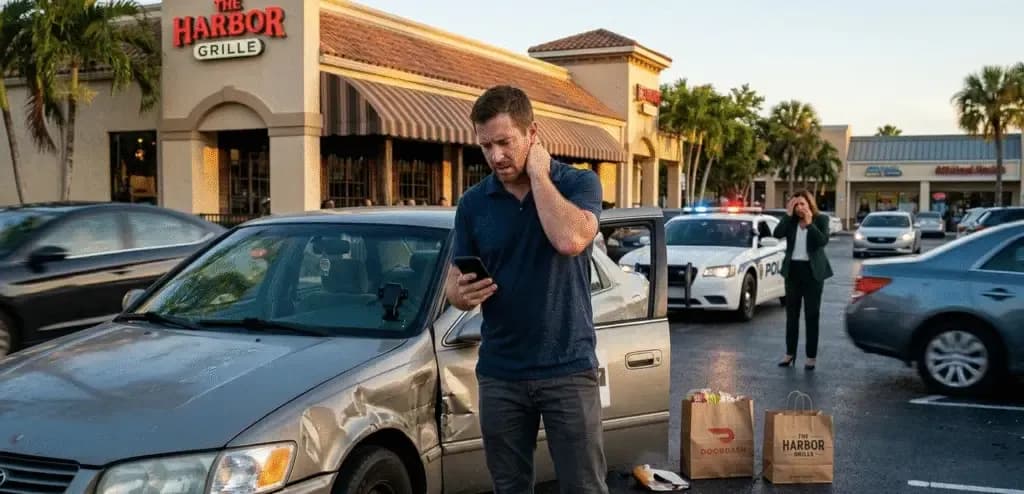
Un accidente de entrega puede generar para un restaurante mucho más que costos de reparación.
Por qué el seguro personal de auto puede convertirse en una suposición peligrosa
Esta es una de las conceptos erróneos más comunes que observamos en las operaciones de entrega de restaurantes.
Los dueños suelen suponer que, si un empleado utiliza un vehículo personal, la póliza personal de auto del empleado es la única que importa. Pero si ese vehículo se utiliza para respaldar operaciones comerciales, la exposición ya no es puramente personal en la práctica.
Las normas de seguro de vehículos de Florida explican los requisitos mínimos del estado para los vehículos registrados, incluidos la Protección de Lesiones Personales (PIP) y la Responsabilidad Civil por Daños a la Propiedad, pero esas normas no deben confundirse con una estrategia completa de riesgo comercial para un restaurante que utiliza vehículos para generar ingresos. Un vehículo puede cumplir con los requisitos de registro y, aun así, dejar a la empresa expuesta de maneras que el dueño no esperaba.
Aquí es donde muchos dueños de restaurantes se llevan una sorpresa. La entrega puede parecer ocasional o secundaria, pero una vez que alguien conduce en nombre del restaurante, la conexión comercial se vuelve relevante. Si ocurre un accidente grave, las preguntas sobre responsabilidad y cobertura pueden volverse mucho más amplias de lo que el dueño imaginó cuando ese empleado aceptó por primera vez hacer entregas.
¿Qué pasa si el conductor de entregas lesiona a otra persona?
Este es el escenario que más preocupa de inmediato a la mayoría de los dueños, y con razón.
Si un conductor de entregas causa un accidente y otra persona resulta lesionada, la reclamación puede involucrar:
- gastos médicos
- reparación de vehículos
- salarios perdidos
- participación de abogados
- posible presión para llegar a un acuerdo
- alegaciones de que el conductor actuaba en nombre del restaurante
En ese punto, el negocio puede no poder mantenerse al margen. Para los restaurantes, especialmente aquellos que ofrecen entregas, servicio de catering o recados operativos de forma habitual, la cuestión no es solo si existe un seguro en algún lugar. Lo importante es si el restaurante cuenta con una protección diseñada para este tipo de exposición.
Por eso, los restaurantes no deben pensar en la entrega solo como una comodidad. También es una vía de responsabilidad civil.
¿Qué pasa si el conductor de entregas resulta lesionado mientras trabaja?
Este es el segundo gran problema que los dueños suelen olvidar considerar.
Un choque durante una entrega no solo amenaza a otras personas. También puede lesionar al empleado que estaba en la carretera por motivos laborales. El Departamento de Trabajo de EE. UU. explica que los trabajadores lesionados en el trabajo generalmente deben recurrir al sistema de compensación laboral correspondiente para obtener su cobertura y beneficios, lo que significa que un accidente ocurrido mientras se realizan funciones laborales puede crear una capa completamente separada de responsabilidad para el empleador.
Para los restaurantes, esto importa porque los accidentes de entrega pueden generar dos vías de reclamación importantes al mismo tiempo:
- reclamaciones relacionadas con lesiones o daños sufridos por otras personas
- reclamaciones relacionadas con la lesión propia del empleado mientras trabajaba
Esa doble exposición puede hacer que un solo choque resulte mucho más costoso de lo que los dueños suponen.
Por qué los restaurantes con "entregas ocasionales" también deben tomar esto en serio
Una reacción habitual de los dueños es: "No hacemos entregas con tanta frecuencia".
Pero "no con tanta frecuencia" no es lo mismo que "sin exposición".
Muchos restaurantes generan exposición por entregas sin pensar en sí mismos como negocios de entrega. Algunos ejemplos:
- un gerente lleva suministros de una ubicación a otra
- un empleado gestiona un pedido de catering
- el personal realiza entregas ocasionales de comida durante los períodos de mayor actividad
- un trabajador usa su propio automóvil para depósitos bancarios o recados del restaurante
- un restaurante ofrece entregas de temporada o vinculadas a eventos
Todas esas situaciones pueden generar exposición por el uso comercial de vehículos.
Por eso, los dueños de restaurantes deben evitar tratar el riesgo de entrega como algo que solo importa a grandes cadenas de operadores o a empresas dedicadas a flotas. El factor desencadenante no es solo la escala. Es el uso comercial.
El problema de responsabilidad que muchos dueños pasan por alto
Una de las realizaciones más incómodas después de un choque es que el restaurante puede ser nombrado en una reclamación aunque no estuviera físicamente en el vehículo.
Esa posibilidad es precisamente la razón por la que los accidentes de entrega merecen una planificación cuidadosa. Si el conductor actuaba en nombre de la empresa, las personas lesionadas y sus abogados pueden mirar más allá del conductor individual y dirigirse hacia el restaurante que se benefició de la actividad de entrega.
Para los restaurantes con tráfico de clientes, rotación de personal, presión por las entregas y operaciones de cara al público, este tipo de problema de responsabilidad forma parte de un panorama más amplio de riesgo comercial. Por eso, responsabilidad civil comercial general debe formar parte de la conversación, y no tratarse como un tema aparte sin relación con las operaciones de entrega.
El objetivo no es generar temor innecesario. Es reconocer que los accidentes de entrega pueden pasar de ser simples problemas de reparación a convertirse en eventos completos de responsabilidad empresarial.
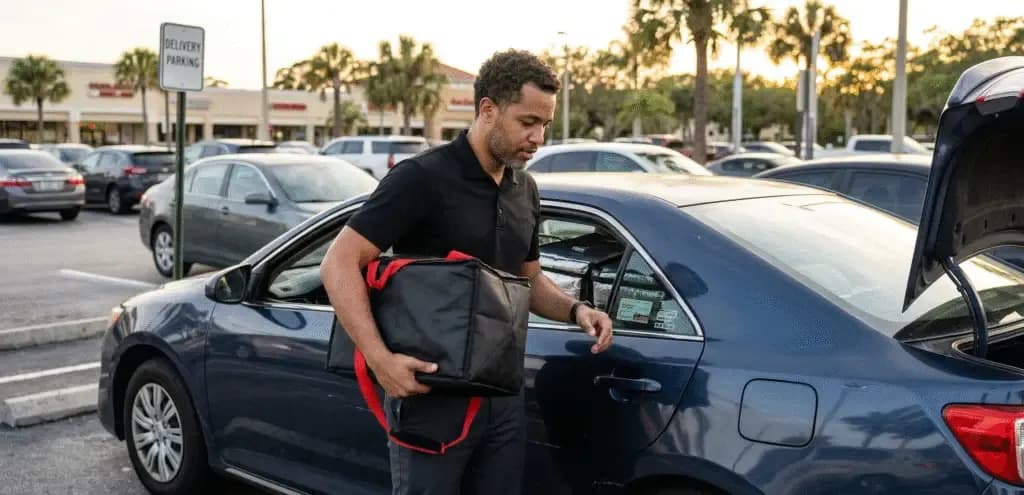
Vehículo personal utilizado para entregas del restaurante
Por qué pensar en el auto comercial importa incluso para los restaurantes
Algunos dueños escuchan "auto comercial" y asumen que solo se aplica a empresas de transporte de carga, flotas formales o negocios con varios vehículos con marca. Esa es una forma demasiado limitada de entenderlo.
La exposición de auto comercial comienza cuando los vehículos forman parte de la forma en que opera el negocio. En el caso de un restaurante, eso puede incluir entregas, traslados de suministros, transporte para catering o la conducción de empleados directamente vinculada a la actividad del restaurante.
Esto no significa que todos los restaurantes tengan exactamente la misma necesidad de seguro de auto. Significa que los dueños deben evaluar si su estructura actual refleja la realidad.
Entre las preguntas que vale la pena hacerse se encuentran:
- ¿Alguno de los vehículos es propiedad de la empresa?
- ¿Los empleados conducen por motivos laborales en sus propios automóviles?
- ¿Las entregas son una parte recurrente de las operaciones?
- ¿Los gerentes utilizan vehículos para depósitos bancarios, recogida de suministros o recados del restaurante?
- ¿El restaurante añadió entregas sin revisar su estructura de seguros?
Estas preguntas son importantes porque los restaurantes suelen cambiar más rápido que sus seguros.
Exposición por autos contratados y no propios: por qué es tan importante
Para los restaurantes, una de las ideas más importantes que conviene entender es que los vehículos propios no son la única fuente de exposición de auto.
Muchos restaurantes dependen de vehículos que no son de su propiedad:
- vehículos personales de los empleados
- vehículos alquilados
- vehículos utilizados temporalmente
- vehículos de propiedad de gerentes usados para tareas de trabajo
Por eso, el concepto de exposición de auto contratado y no propio es tan importante. Aunque el restaurante no sea dueño del vehículo, el negocio puede seguir enfrentando riesgos porque el vehículo se usó para respaldar las operaciones.
Los dueños no necesitan memorizar terminología técnica para entender el problema central. El problema es sencillo: si el negocio se beneficia de la actividad de conducción, debe analizar con cuidado si esa actividad está debidamente asegurada.
Cómo un accidente de entrega puede perjudicar al negocio más allá del seguro
Un accidente grave puede generar más que costos de reclamación.
Para un restaurante, los daños secundarios pueden incluir:
- alteración del personal si el conductor resulta herido
- quejas de los clientes cuando se interrumpe el servicio de entrega
- menor confianza en la entrega con personal propio
- tiempo de la gerencia desviado de las operaciones
- distracción administrativa y legal
- daño a la reputación si el incidente se hace público o local
Por eso, los accidentes de entrega no son solo eventos de reclamación. Son golpes operativos.
La guía de continuidad del negocio de Ready.gov enfatiza la planificación para incidentes disruptivos y el mantenimiento de la continuidad bajo presión. Esa guía suele asociarse con grandes desastres, pero el principio también aplica aquí: un restaurante no debe esperar a que comience la crisis para descubrir cómo seguirá funcionando.
Un solo choque puede generar preguntas sobre responsabilidad, lesiones de empleados y brechas de cobertura.
Por qué el seguro del restaurante debe reflejar las operaciones reales de entrega
Los restaurantes ya operan con riesgos en capas:
- lesiones de clientes
- lesiones de empleados
- responsabilidad por manipulación de alimentos
- dependencia de equipos
- problemas de clima y de propiedad
- volatilidad del personal
Si se añade la entrega a ese panorama, la complejidad aumenta. Por eso seguro para restaurantes y entretenimiento debe revisarse según cómo funciona realmente el negocio día a día, no según cómo era cuando se compró la póliza original.
Un restaurante que comenzó solo con servicio en el local puede ahora ofrecer entregas, servicio de banquetes, eventos privados o recados operativos que involucran vehículos. Si la póliza no ha evolucionado con esos cambios, el dueño puede estar basándose en supuestos antiguos.
Esa es una de las razones por las que creemos que el seguro del restaurante debe revisarse como una estructura viva, no como una compra única.
Preguntas que todo dueño de restaurante debe hacerse antes de que ocurra un choque
El mejor momento para pensar en la exposición por entregas es antes de que ocurra un accidente.
Estas son preguntas prácticas que los dueños de restaurantes deberían poder responder:
- ¿Algún empleado conduce por motivos de trabajo, aunque sea de forma ocasional?
- ¿Se están usando vehículos personales para entregas o recados?
- ¿Entendemos la diferencia entre la exposición de auto personal y la de auto comercial?
- Si un conductor de entregas lesionara a alguien, ¿sabemos cómo respondería nuestra cobertura?
- Si el conductor empleado resultara herido, ¿entendemos que también existe ese riesgo?
- ¿Se ha revisado nuestro seguro desde que las entregas o los banquetes formaron parte del negocio?
Muchas sorpresas dolorosas ocurren porque los dueños nunca tuvieron una conversación estructurada sobre estas preguntas.
Lo que los dueños suelen lamentar más después de un accidente de entrega
Después de un choque, los dueños suelen decir algo parecido a esto:
- “Supuse que el seguro del conductor se haría cargo.”
- “Solo hacíamos entregas de vez en cuando.”
- “No pensé que el restaurante pudiera verse involucrado.”
- “Nunca revisé esa parte del riesgo.”
- “Pensé que nuestra póliza cubría más de lo que realmente cubría.”
Ese patrón es importante porque demuestra que el problema real muchas veces no es falta de cuidado, sino una falsa sensación de seguridad.
El dueño intentaba operar con eficiencia. La entrega era parte de servir a los clientes. Pero, como la estructura del seguro nunca se revisó considerando esa exposición, el negocio enfrentó un riesgo mayor del que reconocía.
Reflexiones finales: un accidente de entrega nunca es solo un problema de manejo
Cuando un conductor de entregas provoca un accidente mientras trabaja para su restaurante, el problema casi nunca se limita al vehículo.
Puede convertirse en:
- un problema de responsabilidad civil
- un problema de lesiones de empleados
- un problema de interrupción del negocio
- un problema de documentación
- un problema de brechas de cobertura
- un punto de presión legal y financiera
Por eso, los dueños de restaurantes no deben tomar la exposición por entregas a la ligera, aunque las entregas parezcan ocasionales o secundarias frente al negocio principal.
Si los vehículos ayudan al restaurante a generar ingresos, atender clientes, mover mercancía o mantener las operaciones, el restaurante debe considerar ese riesgo como una exposición real del negocio, no como un detalle secundario.
Porque después de un choque, ese “pequeño detalle” puede convertirse en uno de los problemas más grandes del negocio.